

Поиск по сайту
- Анализ наилучшего использования и развития земельных участков и объектов недвижимости
- Разработка концепции коммерческой инфраструктуры в жилом комплексе
- Разработка концепции жилого комплекса. Квартирография. Прогноз цен и темпов продаж.
- Исследование и мониторинг рынка жилой недвижимости
- Управление коммерческой недвижимостью в жилом комплексе
- Разработка концепции торгового центра
- Брокеридж – поиск и подбор арендаторов
Исследования
14.10.2026
Офисный рынок Казани переходит к более сбалансированной модели
Аналитики IDEM-консалтинг оценили перспективы развития рынка офисной недвижимости в г. Казань — рост предложения усиливает конкуренцию за арендатора и повышает требования к качеству офисного продукта
Резюме исследования
Офисный рынок Казани сформирован и продолжает развиваться в условиях постепенно растущего предложения. При этом рынок переходит от модели, в которой ключевым фактором являлось наличие качественных площадей, к более конкурентной среде, где все большее значение имеют соответствие продукта структуре спроса, локация, формат помещений и стоимость аренды.
По состоянию на август 2026 года качественный офисный фонд Казани составляет 394,5 тыс. кв.м или 297 кв.м на 1 000 жителей. До 2028 года заявлен ввод еще около 30 тыс. кв.м качественных офисов с подтвержденными сроками реализации. Основной прирост придется на класс «A»: его доля в структуре фонда может увеличиться с 24% до 31%.
Девелоперский потенциал рынка офисной недвижимости Казани
Рынок БЦ Казани уже достиг значительного масштаба. В рамках исследования выделено 53 объекта, соответствующих установленным критериям качественной офисной недвижимости. Их совокупная площадь составляет 394,5 тыс. кв.м.
Дополнительным индикатором развития рынка является профессиональная классификация РГУД: в Казани классифицировано 42 бизнес-центра. Такой показатель повышает прозрачность рынка и позволяет сопоставлять объекты по единым профессиональным критериям.
Текущий объем качественного офисного фонда соответствует 297 кв.м на 1 000 жителей. По этому показателю Казань занимает промежуточное положение среди городов-миллионников.
Для сравнения, обеспеченность составляет:
-
Екатеринбург — 516 кв.м на 1 000 жителей;
-
Новосибирск — 327 кв.м;
-
Казань — 297 кв.м;
-
Нижний Новгород — 223 кв.м;
-
Красноярск — 222 кв.м;
-
Уфа — 199 кв.м;
-
Пермь — 187 кв.м.
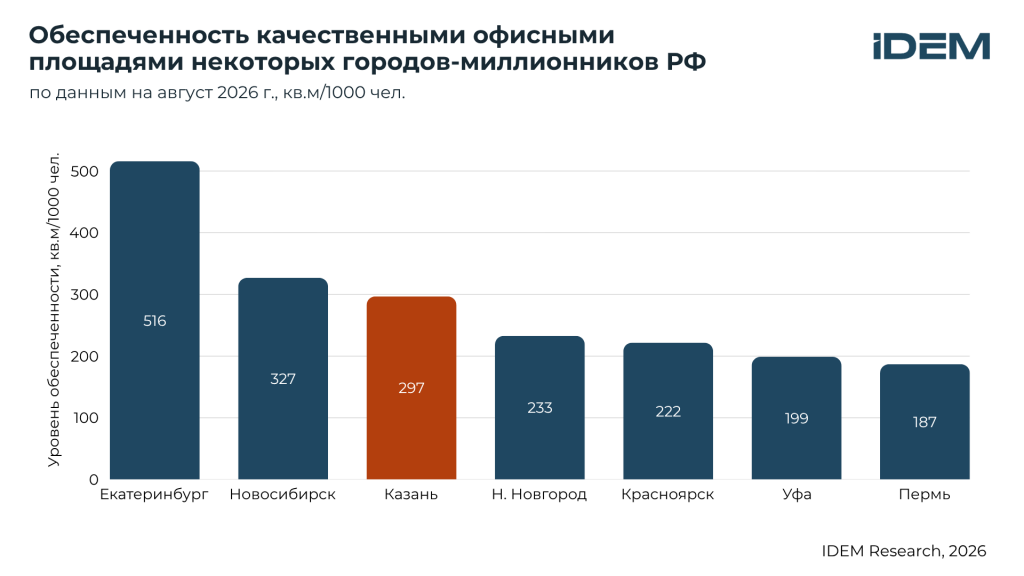
Таким образом, Казань относится к развитым региональным офисным рынкам, однако по обеспеченности качественными площадями еще не достигла уровня наиболее крупных региональных центров. Потенциал количественного роста сохраняется, вместе с тем дальнейшее развитие рынка будет происходить уже не в условиях дефицита качественного предложения, а в условиях сформированной конкурентной среды.
Новое предложение изменит структуру и усилит конкуренцию в классе «A»
Качественный офисный фонд Казани развивается неравномерно. Периоды активного ввода сменяются годами ограниченного пополнения предложения. Наиболее значительные объемы качественных офисов были введены в 2013 и 2024 годах.
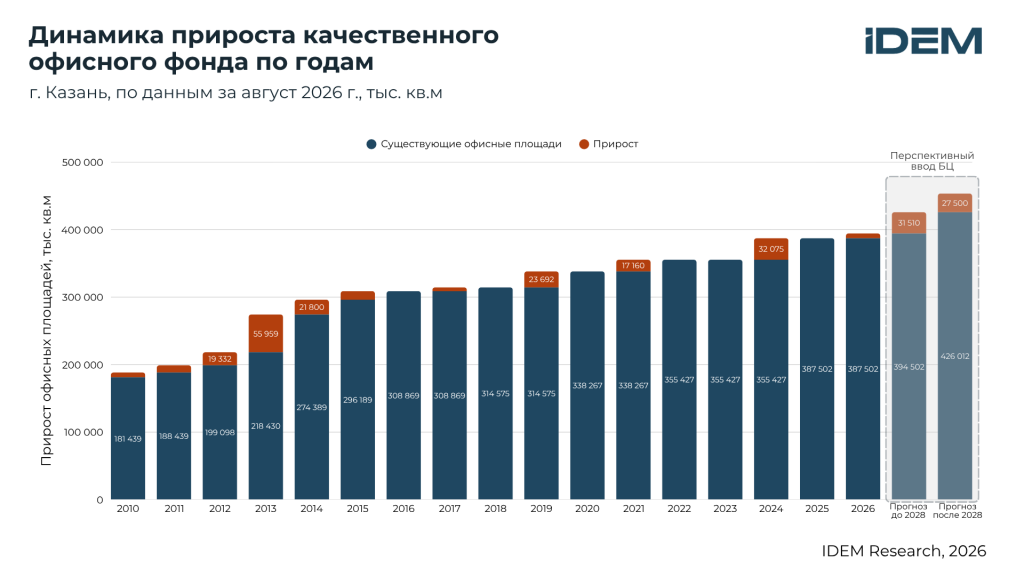
В 2026 году ожидается ввод около 4 тыс. кв.м в проекте «A5 Premium».
Более существенный прирост ожидается в 2027–2028 годах. Среди проектов с заявленными сроками реализации:
-
МФК «YES Горки» — 4,5 тыс. кв.м;
-
бизнес-центр на ул. Н. Ершова — 3,5 тыс. кв.м;
-
первая очередь МФК «Яр Парк» — 18 тыс. кв.м офисной недвижимости.
Совокупно до 2028 года рынок может получить около 30 тыс. кв.м нового предложения. Это эквивалентно примерно 7,6% текущего фонда.
При этом совокупный заявленный потенциал выше. Еще до 27,5 тыс. кв.м приходится на проекты без подтвержденных сроков реализации. Среди них — МФК «Mix Use», БЦ на ул. Яхина, 45, БЦ на ул. Алексея Козина и МФК на ул. Чистопольской. Этот объем следует рассматривать именно как заявленный потенциал, а не как прогноз ввода: на момент исследования отсутствовали подтвержденные сроки реализации.
Изменение структуры предложения
Сегодня 52% качественного офисного фонда Казани приходится на класс «B», еще по 24% — на классы «A» и «B+».
При реализации заявленных проектов структура может измениться следующим образом:
-
класс «A» — рост с 24% до 31%;
-
класс «B+» — сохранение на уровне 24%;
-
класс «B» — соответствующее сокращение доли в структуре фонда.
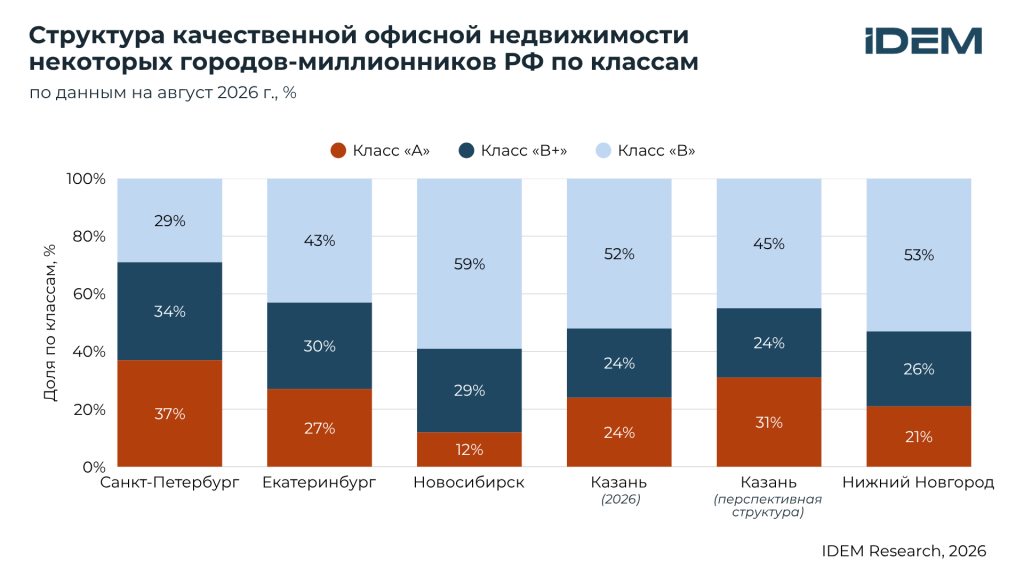
В сравнении с наиболее развитыми региональными рынками Казань характеризуется более высокой долей класса «B» и меньшей долей «B+». На рынках Санкт-Петербурга и Екатеринбурга доля «B+» составляет порядка 30–34%, тогда как в Казани — 24%.
Таким образом, структура будущего предложения будет постепенно смещаться в сторону более высокого класса, однако сегмент «B+» останется относительно менее представленным.
 Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
«Основной объем нового предложения приходится на класс «A», что будет усиливать конкуренцию внутри верхнего сегмента. Одновременно отсутствие сопоставимого прироста «B+» сохраняет возможность для развития этого класса. Однако наличие потенциальной ниши не означает автоматической способности рынка поглотить любой объем нового предложения: параметры проекта необходимо соотносить с локальным спросом и конкурентным окружением».
Рост вакансии отражает изменение структуры предложения, а не общий избыток офисов
За год вакантность качественных офисов в Казани увеличилась с 5,2% до 6,4%.
Наиболее существенное изменение произошло в классе «A»:
-
«A» — с 6,1% до 8,5%;
-
«B+» — до 5,1%;
-
«B» — до 6,0%.
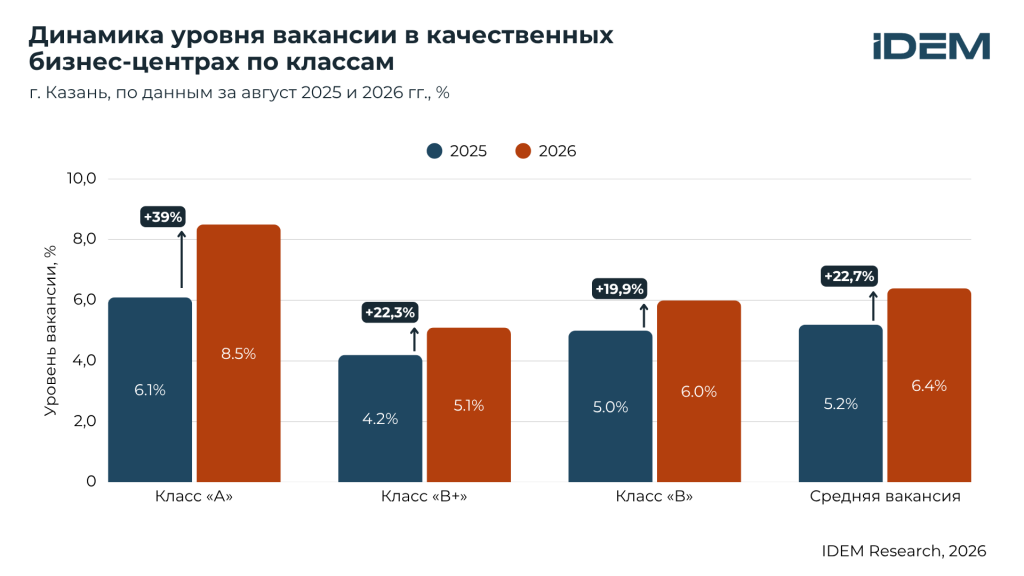
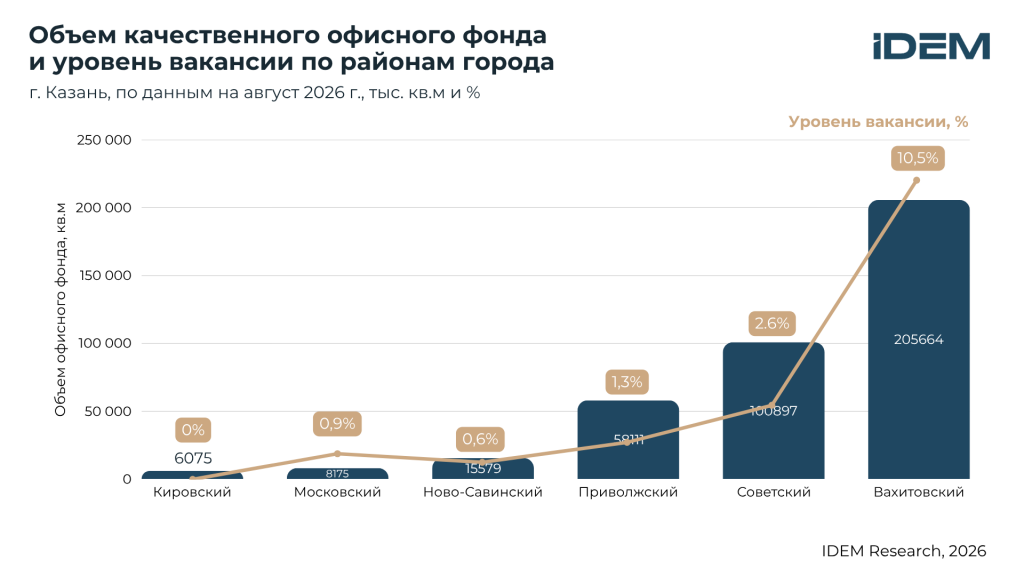
Распределение по рынку крайне неравномерно. Около 86% всех вакантных площадей приходится на Вахитовский район. Здесь сосредоточено 205,7 тыс. кв. м качественного офисного фонда, а вакантность составляет 10,5% (около 21,6 тыс. кв.м).
За пределами Вахитовского района максимальный показатель наблюдается в Советском районе — 2,6%.
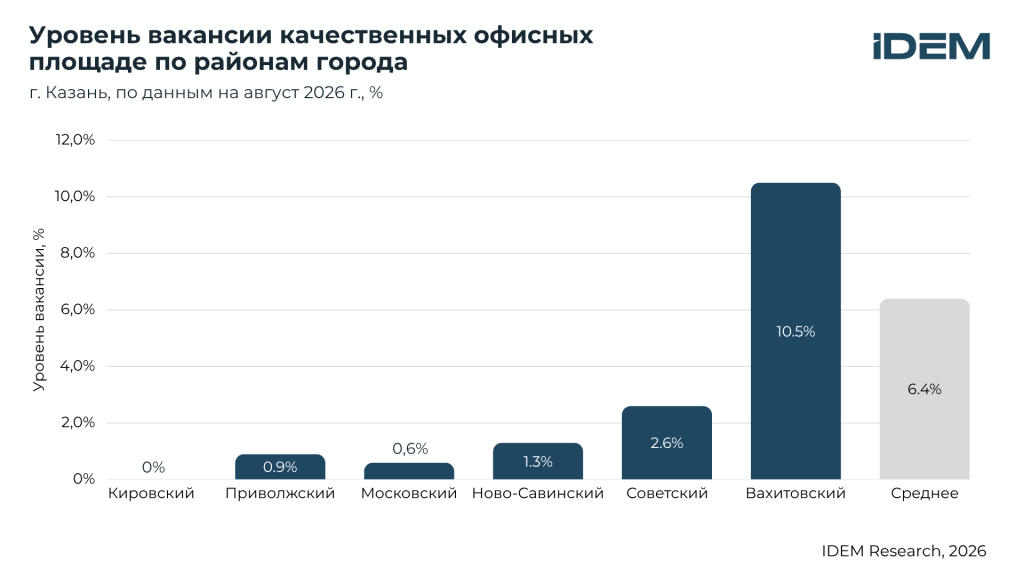
Следовательно, среднегородской показатель в значительной степени формируется ситуацией в отдельных крупных объектах центральной части города.
Основной дисбаланс — размер свободного блока
Структура экспозиции показывает, что рынок испытывает различную степень сложности в зависимости от размера помещения:
-
помещения площадью менее 50 кв.м составляют 53% всех лотов, но только 6% экспонируемой площади.
-
блоки свыше 500 кв.м составляют всего 11% лотов, но на них приходится 71% всей экспонируемой площади.
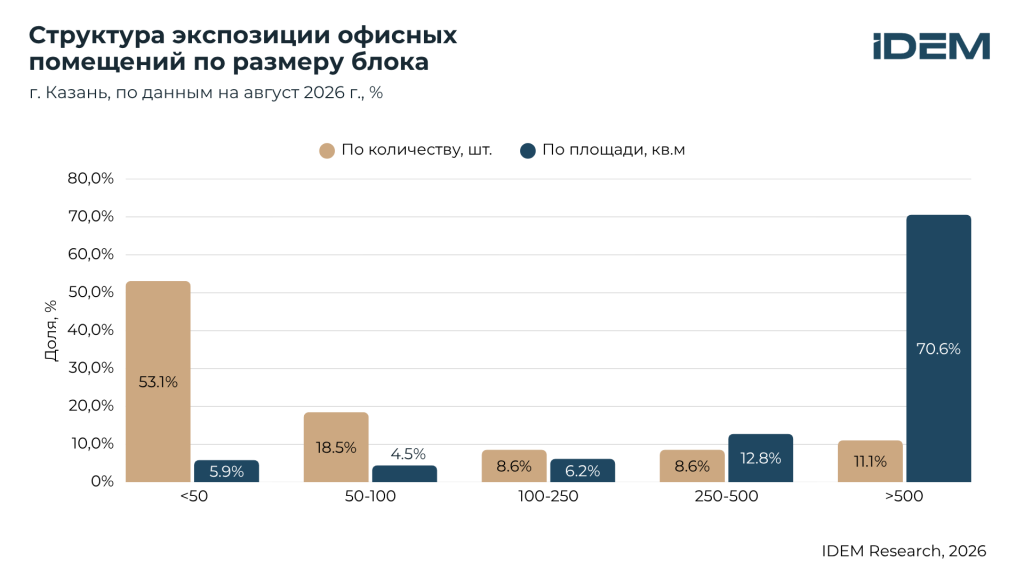
Крупные помещения имеют более узкий круг потенциальных арендаторов и требуют от компании более существенных затрат на аренду, переезд и адаптацию. Это увеличивает продолжительность экспозиции и повышает требования к гибкости офисного продукта.
В результате конкурентным преимуществом становится возможность оперативно разделять и объединять офисные блоки в зависимости от потребностей арендатора.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
«Текущая вакансия характеризует прежде всего структурный дисбаланс. Для новых проектов это означает необходимость закладывать гибкую офисную нарезку уже на этапе концепции»
Класс «B+» занимает устойчивое положение между «B» и «A»
Средние ставки аренды качественных офисов Казани составляют:
-
«A» — 2 700 руб./кв.м/мес.;
-
«B+» — 2 150 руб./кв.м/мес.;
-
«B» — 1 400 руб./кв.м/мес.
Средняя ставка по качественному офисному рынку составляет около 1 800 руб./кв.м/мес.
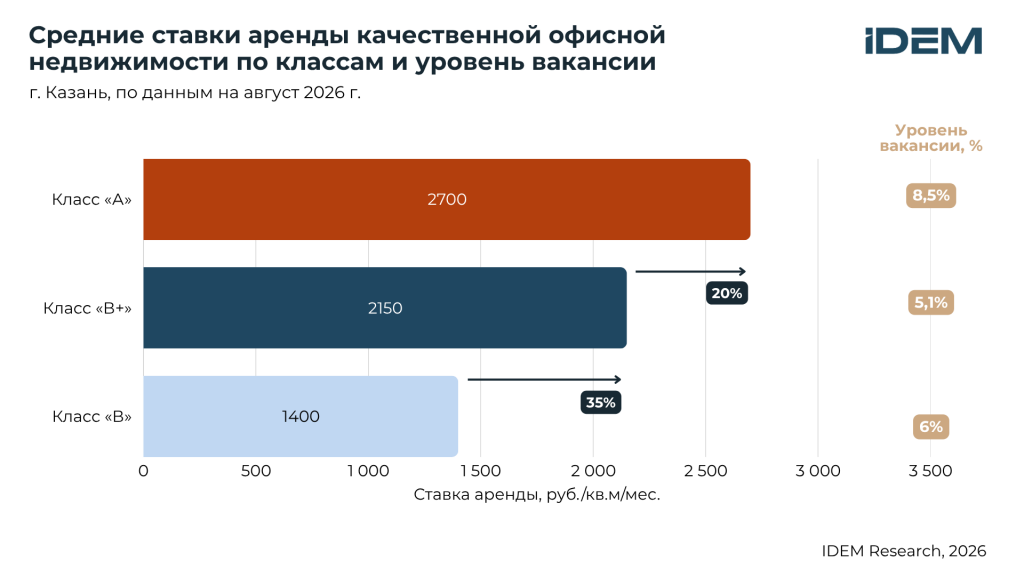
По наблюдениям IDEM, на сбалансированном рынке разница в ставках между соседними классами обычно составляет около 25%. В Казани наиболее значительный ценовой разрыв наблюдается между «B» и «B+» — около 35%. При этом вакантность «B+» составляет 5,1%, против 6,0% в «B». Между «A» и «B+» разница в ставке составляет около 20%, однако вакантность «A» значительно выше — 8,5% против 5,1%.
Таким образом, более высокая стоимость сама по себе не приводит к росту вакансии. На показатели класса «A» влияет также структура свободного предложения, в том числе концентрация крупных блоков.
Казань сохраняет высокий уровень ставок среди региональных рынков
-
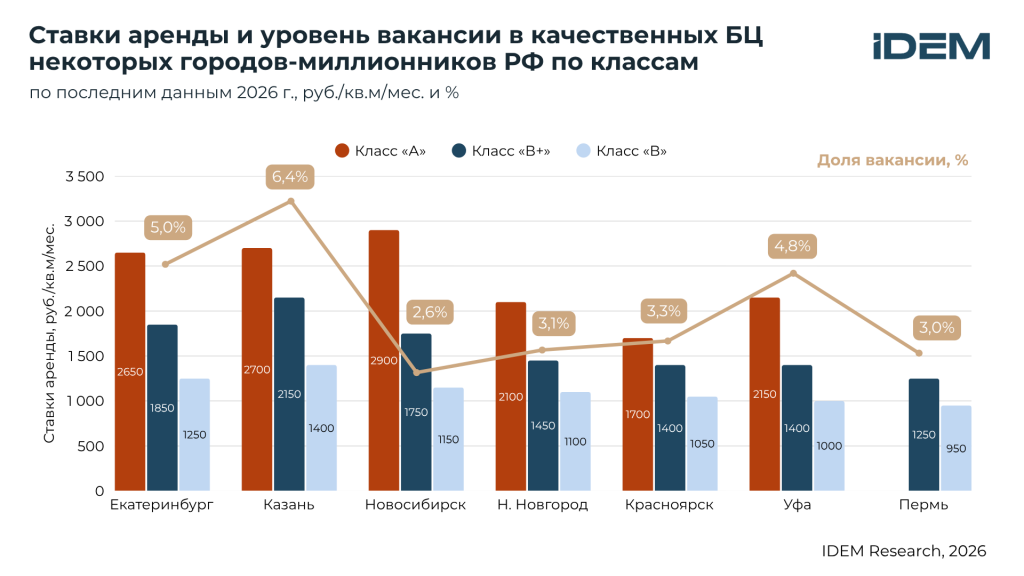
В классе «A» ставка Казани составляет 2 700 руб./кв.м — это сопоставимо с Екатеринбургом (2 650 руб./кв.м) и ниже Новосибирска (2 900 руб./кв.м).
-
В классе «B» ставка Казани — 1 400 руб./кв.м, что выше Екатеринбурга (1 250 руб./кв.м), Нижнего Новгорода, Красноярска, Уфы и Перми.
-
В классе «B+» ставка Казани составляет 2 150 руб./кв.м и является максимальной среди рассмотренных региональных рынков.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
«Сегмент «B+» сочетает ограниченную долю в текущем фонде, ставку с заметной премией к «B» и более низкую вакантность. Это создает предпосылки для дальнейшего развития сегмента. При этом потенциальный объем нового предложения должен определяться для каждой локации отдельно — с учетом емкости спроса и существующей конкуренции».
Офисный рынок постепенно выходит за пределы традиционного центра
Возможности дальнейшего развития офисного рынка формируются не только в Вахитовском районе.
При средней городской вакансии 6,4% показатели за пределами центральной части города существенно ниже:
-
Советский район — 2,6%;
-
Приволжский — 1,3%;
-
Московский — 0,9%;
-
Ново-Савиновский — 0,6%;
-
Кировский — 0%.
При этом ставки в отдельных районах близки к среднегородскому уровню:
-
Ново-Савиновский — 1 791 руб./кв.м/мес.;
-
Советский — 1 724 руб./кв.м/мес.;
-
Приволжский — 1 698 руб./кв.м/мес.;
-
средний показатель по городу — около 1 800 руб./кв.м/мес.
Сочетание низкой вакансии и ставок, близких к среднегородским, свидетельствует о наличии устойчивой деловой активности за пределами Вахитовского района.
Однако показатели необходимо рассматривать с учетом размера локального рынка. Например:
-
Советский район — 100,9 тыс. кв.м качественного фонда;
-
Приволжский — 58,1 тыс. кв.м;
-
Ново-Савиновский — 15,6 тыс. кв.м.
В небольших субрынках низкая вакантность может объясняться не только устойчивым спросом, но и ограниченным объемом самого предложения.
Поэтому текущие данные подтверждают наличие спроса за пределами традиционного центра, но пока не дают оснований говорить о масштабном перераспределении офисной активности в пользу периферийных районов.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
«Низкая вакантность и близкие к среднегородским ставки в отдельных районах создают предпосылки для дальнейшего развития офисного предложения за пределами Вахитовского района. При этом масштаб каждого проекта должен определяться исходя из локальной емкости спроса, существующего фонда и конкурентного окружения».
Парковочная обеспеченность становится частью конкурентоспособности офисного продукта
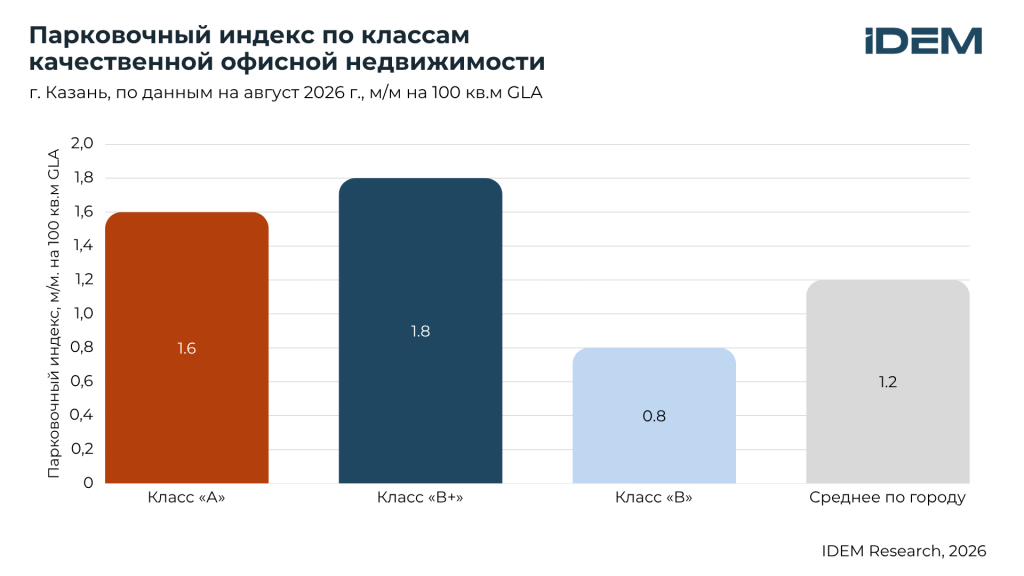
Средняя парковочная обеспеченность качественных офисов Казани составляет 1,2 машино-места на 100 кв.м GLA.
Показатель существенно различается по классам:
-
«B+» — 1,8 машино-места на 100 кв.м;
-
«A» — 1,6;
-
«B» — 0,8.
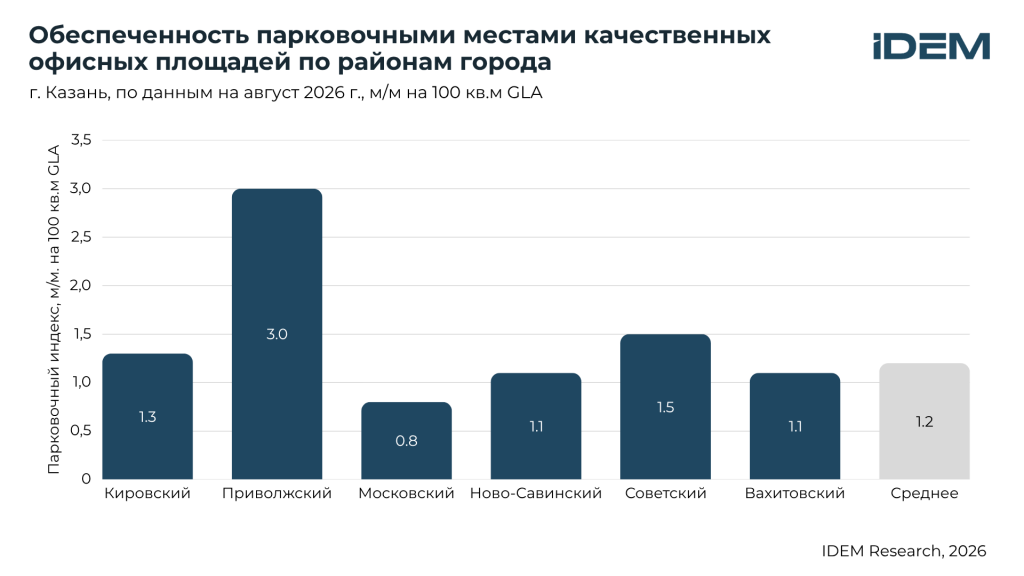
Еще сильнее различия проявляются на уровне районов:
-
Приволжский — 3,0;
-
Советский — 1,5;
-
Кировский — 1,3;
-
Ново-Савиновский — 1,1;
-
Вахитовский — 1,1;
-
Московский — 0,8 машино-места на 100 кв.м.
Для классов «A» и «B+» системного дефицита парковочных мест не наблюдается, за исключением отдельных объектов. Поэтому парковка становится частью конкурентоспособности офисного продукта.
Особенно важен этот параметр для проектов за пределами центра, где возможность обеспечить высокий коэффициент парковки может компенсировать часть ограничений локации.
Денис Зыков, руководитель отдела стратегического консалтинга IDEM:
«Новый бизнес-центр должен как минимум соответствовать сложившемуся уровню парковочной обеспеченности своего конкурентного окружения. Для отдельных проектов более высокий коэффициент может стать самостоятельным элементом позиционирования, особенно в локациях с ограниченной транспортной и парковочной инфраструктурой».
Заключение консультантов IDEM
Офисный рынок Казани вступает в следующий этап развития: от формирования качественного предложения — к конкуренции за конкретного арендатора.
Общий объем рынка продолжит увеличиваться. До 2028 года заявлено около 30 тыс. кв.м новых качественных офисов, причем основная часть прироста придется на класс «A». Одновременно вакантность уже увеличилась до 6,4%
Это означает, что ключевой вопрос для нового проекта сегодня заключается не в том, существует ли в Казани спрос на качественные офисы, а в том, какой именно офисный продукт способен наиболее точно соответствовать этому спросу.
Результаты исследования позволяют выделить несколько ключевых направлений:
1. Класс и ценовое позиционирование
Класс «A» получит наибольший прирост предложения и, соответственно, столкнется с усилением конкуренции. При этом «B+» остается относительно менее представленным сегментом с более низкой вакантностью.
2. Размер и конфигурация помещений
Основной объем свободной площади сосредоточен в крупных блоках. Это повышает ценность проектов, способных предложить арендаторам компактные помещения и гибкую систему деления и объединения блоков.
3. Локация
Рынок качественных офисов постепенно развивается за пределами Вахитовского района. В отдельных районах уже сформирован устойчивый спрос при низкой вакансии и ставках, близких к среднегородским.
4. Парковка и транспортная доступность
Парковочная обеспеченность становится частью конкурентного предложения. Особенно существенен этот фактор для проектов в локациях, где он может быть использован как дополнительное преимущество продукта.
5. Масштаб проекта
Наличие рыночного потенциала не означает возможности реализации любого объема предложения. Оптимальный масштаб должен определяться на уровне конкретной площадки с учетом локальной емкости спроса, существующего фонда, вакансии и конкурентного окружения.
Итоговый вывод исследования:
Потенциал офисного рынка Казани сегодня определяется не столько объемом нового строительства, сколько возможностью точно попасть в существующие рыночные ниши.
Наиболее заметные возможности формируются в сегменте «B+», в отдельных нецентральных локациях и в проектах с гибкой структурой офисных блоков.
Для девелопера это означает переход от универсальной концепции бизнес-центра к более точному продукту, сформированному под конкретный спрос: нужную локацию, класс, площадь блока, уровень ставки, парковочную обеспеченность и сценарий использования помещений.
Именно соответствие этих параметров структуре локального спроса будет определять конкурентоспособность новых офисных проектов Казани в ближайшие годы
