

Поиск по сайту
- Анализ наилучшего использования и развития земельных участков и объектов недвижимости
- Разработка концепции коммерческой инфраструктуры в жилом комплексе
- Разработка концепции жилого комплекса. Квартирография. Прогноз цен и темпов продаж.
- Исследование и мониторинг рынка жилой недвижимости
- Управление коммерческой недвижимостью в жилом комплексе
- Разработка концепции торгового центра
- Брокеридж – поиск и подбор арендаторов
Исследования
22.10.2026
Торговые центры Казани: что происходит, когда меняется потребитель
Аналитики IDEM-консалтинг оценили как будет развиваться рынок качественной торговой недвижимости в г. Казань
Потребитель меняется быстрее недвижимости
Екатерина Гресс, генеральный директор IDEM-консалтинг:
 «Потребительские сценарии становятся более локальными, требования к удобству — выше, а поездка в крупный торговый центр перестает быть универсальным решением для всех покупательских задач. Недвижимость не может перестроиться с такой же скоростью: новый объект создается годами, а существующий ограничен своей архитектурой, локацией и сложившейся зоной влияния.
Поэтому будущее торговой недвижимости Казани будет определяться не только появлением новых площадей. Одни торговые центры будут адаптироваться и менять концепцию, другие — расширять функциональность, третьи будут постепенно менять свое назначение. Параллельно новые объекты будут появляться там, где меняется сама городская структура и формируются новые точки спроса».
Рынок меняется: от освоения свободного спроса — к пересборке существующего предложения и поиску новых локальных точек роста
Рынок торговой недвижимости Казани сформирован. В городе уже есть крупные торговые центры с устойчивой аудиторией, сложившимися потоками и узнаваемыми брендами. При этом торговая инфраструктура значительно шире рынка классических ТЦ: ее формируют стрит-ритейл, специализированные объекты, коммерческие помещения в жилых комплексах и другие форматы.
Поэтому сегодня вопрос развития рынка стоит уже не так, как 15–20 лет назад. Тогда основным драйвером было быстрое расширение современного ритейла: появлялись новые операторы, им требовались площади, а торговые центры осваивали территории с растущим спросом.
Сегодня рынок стал зрелым. А значит, его дальнейшее развитие будет определяться не только появлением новых площадей, но прежде всего изменением потребителя, географии спроса и самого продукта торгового центра.
Что изменилось в потребителе — и почему это меняет географию рынка
Одно из главных изменений последних лет — покупатель стал более локальным.
Поездка в крупный торговый центр остается самостоятельным сценарием потребления: туда по-прежнему едут за широким ассортиментом, выбором брендов, развлечениями, ресторанами, крупными покупками и впечатлениями.
Но значительная часть повседневного спроса все чаще удовлетворяется рядом с местом проживания. Покупатель не хочет тратить время на поездку через весь город за тем, что можно получить рядом с домом. Важными становятся доступность, скорость, привычный маршрут и возможность закрыть несколько потребностей в одной локальной точке.
Это не означает исчезновения крупных торговых центров. Напротив, они сохраняют свою роль как городские центры притяжения. Но меняется соотношение двух сценариев:
-
«поехать в ТЦ» — для периодического, досугового и эмоционального потребления;
-
«зайти по пути» — для регулярных покупок, услуг, еды и повседневных задач.
Именно поэтому среднегородские показатели обеспеченности все меньше объясняют реальный потенциал новой торговой недвижимости.
География спроса становится не менее важной, чем его объем.
Казань: много торговли, но разной по качеству, формату и роли
На конец III квартала 2026 года в Казани насчитывается 16 качественных торговых центров совокупной арендопригодной площадью около 452 тыс. кв. м. Обеспеченность качественными ТЦ составляет порядка 340 кв.м на 1 тыс. жителей.
Ориентир зоны высокой конкуренции для городов-миллионников находится примерно на уровне 450 кв.м на 1 тыс. жителей. Формально Казань остается ниже этого показателя.
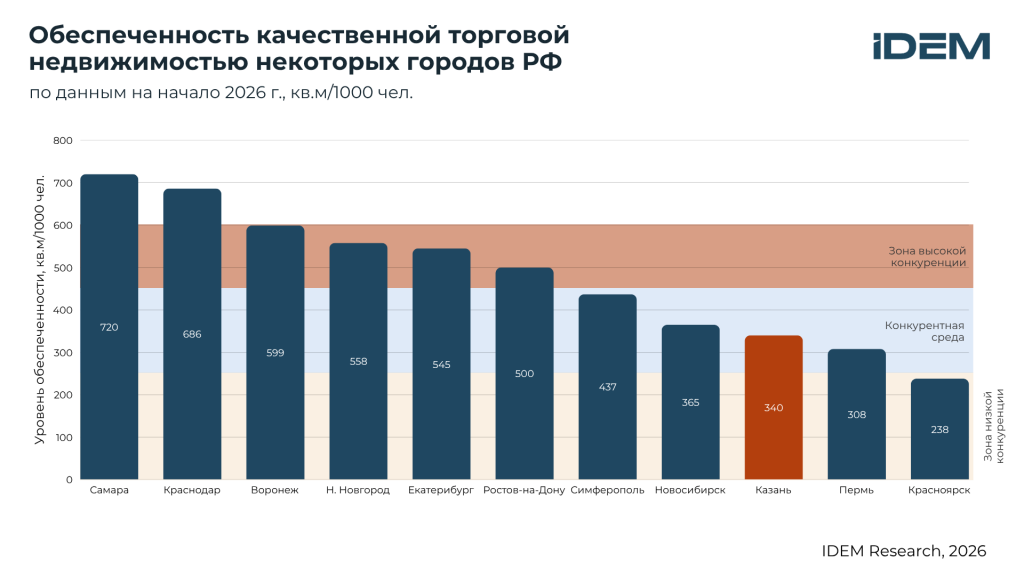
Но одновременно общая обеспеченность торговыми площадями в городе, включая другие форматы торговли, превышает 1 800 кв.м на 1 тыс. жителей.
Поэтому два утверждения одновременно верны:
-
торговли в Казани много;
-
потенциал для качественной торговой недвижимости еще сохраняется.
Это не противоречие. Просто речь идет о разных сегментах рынка. Качественный ТЦ конкурирует не только с другим ТЦ. Он конкурирует со всей инфраструктурой потребления — от стрит-ритейла и специализированных объектов до коммерции в жилых комплексах.
Поэтому будущий проект нельзя обосновать только тем, что средняя обеспеченность качественными ТЦ остается ниже условного ориентира.
Важнее понять, где именно находится незакрытый спрос и каким форматом его можно удовлетворить.
Крупные ТЦ уже сформировали рынок — и теперь вынуждены его переизобретать
Современный рынок Казани во многом был создан крупными объектами. MEGA, Park House, «Тандем», «Южный», а позднее KazanMall сформировали основные городские потоки и привычки покупателей. Особенно важную роль сыграли региональные и суперрегиональные форматы: на них сегодня приходится около 60% качественных ТЦ.
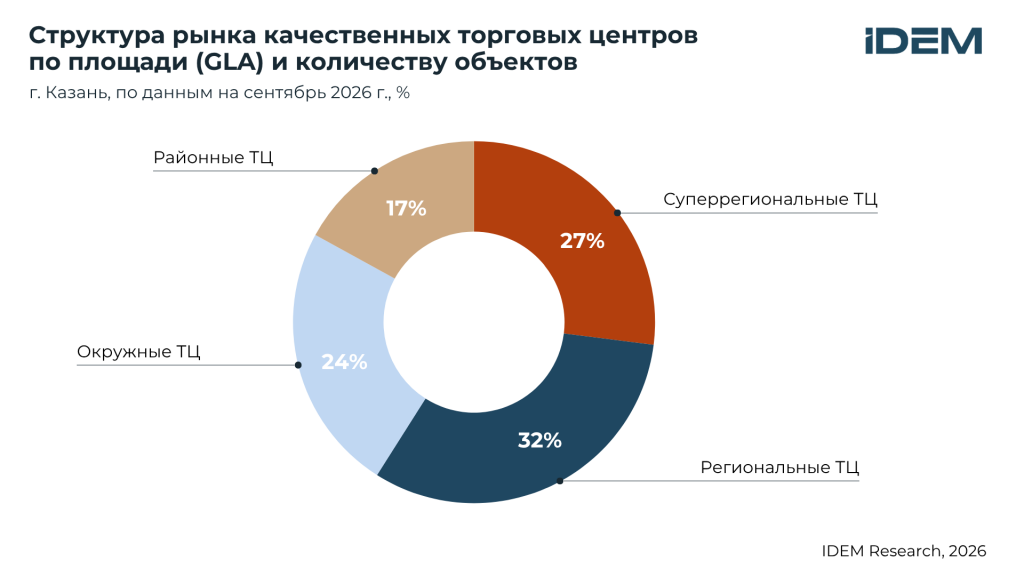
Это означает, что в сегменте крупных торговых центров рынок уже обладает значительным накопленным предложением.
Но наличие сильных игроков не означает остановки развития. Наоборот: чем рынок более зрелый, тем важнее способность объекта меняться.
Показателен пример MEGA. Объект продолжает обновлять состав функций и арендаторов, развивать общественное питание, развлечения и новые сценарии пребывания. В 2026 году на площадях бывшего OBI появились новые досуговые форматы, включая «Мисти Парк» и выставочное пространство.
MEGA в данном случае интересна не как пример единоразовой реконцепции. Это пример постоянной адаптации крупного торгового центра к меняющемуся потребителю.
Похожую логику можно увидеть и в других объектах:
-
«Южный» на протяжении своего жизненного цикла неоднократно обновлял формат, торговую составляющую, общественные пространства и досуговые функции.
-
Park House развивал food & leisure составляющую и обновлял инфраструктуру объекта.
-
«Республика» прошла более глубокую реконцепцию с изменением состава арендаторов, функциональности и визуального образа.
-
«Кольцо» находится в процессе масштабного обновления.
При этом каждый из этих случаев представляет собой свою траекторию развития, а не единый рецепт реконцепции.
Возраст ТЦ становится фактором конкуренции
Средний возраст качественного торгового центра в Казани составляет около 15,5 года.
Для торговой недвижимости это существенный период. За это время меняется практически все: покупатель, ритейл, требования операторов, форматы общественного питания, развлечений и сервисов, представления о комфортной среде. Поэтому возраст сам по себе не делает объект неконкурентоспособным.
Конкурентоспособность определяется тем, насколько объект способен обновляться вместе с рынком.
Условно сегодня можно увидеть несколько траекторий:
-
Первая — постоянная трансформация. Объект регулярно меняет арендаторов, функции и общественные пространства, не дожидаясь потери трафика.
-
Вторая — полноценная реконцепция. Собственник понимает, что точечных изменений недостаточно, и пересобирает торговый продукт.
-
Третья — смена функциональной роли. Когда торговая составляющая уже не может быть главным источником привлекательности, площади начинают работать на другие функции — развлечения, услуги, офисы, гостиничную или иную коммерческую составляющую.
Последний сценарий особенно важен для понимания рынка. Потому что заполненный объект не всегда означает успешный торговый центр. Площади могут быть коммерчески востребованы, но сам объект при этом постепенно выходить из категории shopping center.
Именно поэтому ЦУМ мы не включаем в состав качественных ТЦ: его новая модель значительно шире классической торговой функции, а основной акцент смещен в сторону общественных, досуговых, образовательных и других функций.
Это не отрицательная характеристика объекта. Это другая траектория развития коммерческой недвижимости.
Следующий этап рынка — не просто новые ТЦ
Если первый этап развития современного ритейла в Казани был связан преимущественно с созданием крупных торговых центров, то следующий этап будет гораздо более разнообразным.
Мы видим три основных направления развития качественной торговой недвижимости.
01. Новые локальные торговые форматы
Наиболее заметная возможность — районы и микрорайоны, где современного качественного предложения недостаточно. На сегодняшний день районные ТЦ занимают только около 17% качественного рынка Казани.
Именно этот сегмент может получить дополнительный импульс на фоне локализации потребления. Речь идет не о том, чтобы строить уменьшенную копию крупного ТЦ.
Районный объект должен решать другую задачу: быть частью повседневной инфраструктуры территории и закрывать регулярные потребности жителей. Поэтому его конкурентное преимущество — не масштаб, а близость, удобство и соответствие локальному спросу.
02. Реконцепция существующих объектов
Второй источник роста — уже построенный рынок. У значительной части качественного фонда накопился возраст, при этом новые требования потребителей создают необходимость в обновлении продукта.
Поэтому реконцепция становится не исключением, а одним из естественных механизмов развития зрелого рынка.
И здесь важна принципиальная разница:
-
Реконцепция ради сохранения финансового баланса — это одно.
-
Реконцепция, которая меняет сам потребительский продукт и возвращает объекту конкурентоспособность, — другое.
Для рынка интересны именно вторые случаи.
03. Новые многофункциональные комплексы и новые точки роста города
Третий путь — новое строительство, но уже в иной пространственной и функциональной логике.
В ближайшие годы предложение будет формироваться в том числе в составе многофункциональных проектов. Среди них — «ЯР Парк» на берегу Казанки и МФК «Умарта» на Подлужной.
Их появление важно не только как добавление торговых площадей. Они показывают, что торговая недвижимость следует за развитием новых городских точек притяжения.
Город продолжает расти и меняться: возникают новые жилые районы, общественные пространства, транспортные связи, деловые и туристические центры. Торговая недвижимость будет осваивать эти территории вслед за изменением городской структуры.
Где будет появляться новый спрос
Географическая неоднородность Казани становится одним из главных факторов будущего рынка.
На юге города уже сформировалась высокая концентрация качественного предложения. В Советском районе расположено 6 из 16 качественных ТЦ, или около 43% их совокупной площади. Обеспеченность здесь приближается к ориентиру высокой конкуренции.
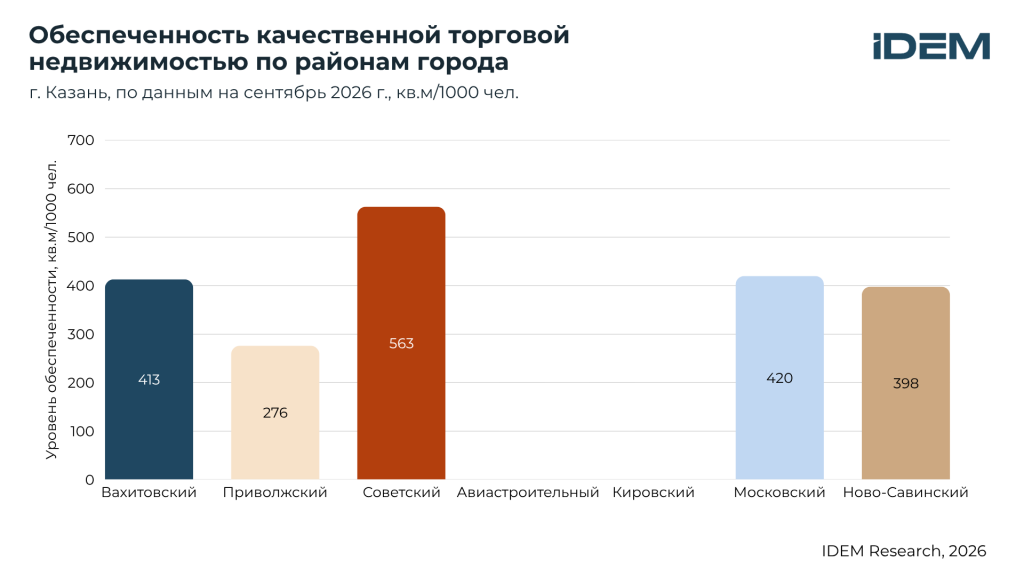
Северные районы — Московский, Кировский, Авиастроительный, Ново-Савиновский — имеют более низкую обеспеченность качественными торговыми площадями.
Это не означает автоматической необходимости строительства нового ТЦ. Но именно здесь появляются локальные окна возможностей, которые необходимо рассматривать на уровне конкретного микрорайона и зоны обслуживания. При этом перспективность территории будет зависеть не только от численности населения.
Нужно учитывать:
- существующую торговую инфраструктуру;
- конкурентное окружение;
- доходы и структуру населения;
- транспортную доступность;
- формирующиеся жилые массивы;
- новые точки притяжения;
- сценарии ежедневного потребления.
Будущий рынок будет формироваться не там, где на карте есть свободное место, а там, где появляется новый устойчивый поток.
Что ждет качественные ТЦ Казани
Мы не ожидаем закрытия региональных и суперрегиональных торговых центров. У крупных объектов есть то, что невозможно быстро воспроизвести: узнаваемость, масштаб, ассортимент, сложившаяся аудитория и устойчивые потоки.
Но их роль будет меняться. Такие объекты все меньше могут рассчитывать только на ритейл. Им придется стать местом, в которое есть причина приехать: за покупками, развлечениями, едой, сервисами, общением и впечатлениями. Одновременно будет расти роль небольших и средних объектов, которые выигрывают за счет близости к покупателю.
И параллельно будет развиваться новая категория многофункциональных комплексов, где торговая функция является частью более широкой городской среды. Таким образом, рынок не движется в сторону одного доминирующего формата. Он становится более сегментированным.
Взгляд IDEM: каким будет следующий цикл
С нашей точки зрения, потенциал качественной торговой недвижимости Казани сохраняется. Но реализовываться он будет иначе, чем на предыдущих этапах.
Мы ожидаем одновременно несколько процессов:
01. Крупные ТЦ продолжат трансформироваться
Объекты будут пересобирать tenant mix, досуговую и общественную составляющую, адаптируя существующие объекты к новым сценариям потребления.
02. Вырастет значение районных форматов
Локальное потребление создает возможности там, где качественной торговой инфраструктуры недостаточно.
03. Новые объекты последуют за развитием города
Новые жилые территории, транспортные связи и точки притяжения будут формировать новые потребительские потоки.
04. Выйдет на первый план формат многофункциональных комплексов
Торговля все чаще будет существовать в связке с жильем, офисами, гостиницами, общественными пространствами, ресторанами и досугом.
05. Рынок будет все меньше измеряться только количеством квадратных метров
В зрелом городе важнее становится то, какую функцию выполняет объект, для какого потребителя он создан и насколько органично он встроен в окружающую городскую среду.
Главный вывод
У Казани остается потенциал для развития качественной торговой недвижимости. Но следующий цикл роста будет формироваться не за счет одного сценария.
Где-то появятся новые районные объекты. Где-то возникнут многофункциональные комплексы. Где-то собственники будут глубоко реконцептировать существующие ТЦ. А часть объектов продолжит постепенно уходить из классической торговой модели в другие форматы коммерческой недвижимости.
Рынок Казани меняет его логику. От освоения свободного спроса рынок переходит к более точной работе с потребителем, локацией и функцией объекта.
